Оценка первоначальной стоимости интеллектуальной собственности для постановки на бухгалтерский баланс.
ОЦЕНКА СТОИМОСТИ ТОВАРНОГО ЗНАКА
Оценка товарного знака — это определение стоимости исключительного права на использование товарного знака как объекта интеллектуальной собственности.
Получите консультацию по вашему бренду
- Аттестованные поверенные и специалисты по оценке
- Бесплатная консультация со специалистом
- Отчет об оценке соответствует Федеральным стандартам


КАКИЕ УСЛУГИ МЫ ОКАЗЫВАЕМ
Оценка товарных знаков, патентов на изобретения, полезные модели, промышленные образцы, программы
Консультации бухгалтера по правильной постановке НМА на учет, по амортизации и выбытию активов.
Переоценка с учетом рыночной стоимости, внесение в уставной капитал ООО, АО
Оценка в целях передачи прав на НМА, заключения договоров
Государственная регистрация передачи прав на интеллектуальную собственность по договору
Оценить бренд необходимо:
Отчуждение бренда
для оформления договора отчуждения — чтобы продать права на знак
Повышение капитализации
для включения суммы дооценки в добавочный капитал (для повышения капитализации компании)
При банкротстве
при процедуре банкротства, чтобы реализовать права на товарные знаки
Лицензия и франшиза
при оформлении договора лицензии и франшизы с целью определения размера платежей, % ставки роялти
Для чего нужна оценка стоимости товарного знака
Оформление договоров на товарный знак
Товарный знак, так же, как и другое имущество, может быть предметом сделок при отчуждении (купле-продаже), оформлении лицензионных договоров, предоставляющих право пользования, выдаче франшиз (заключении договора коммерческой концессии), оформлении договора залога для привлечения кредитных средств.
Постановка на бухгалтерский баланс
С 2024 года применяется новый Федеральный стандарт ФСБУ 14/2022. По стандарту НМА (в том числе товарные знаки) должны учитываться на бухгалтерском балансе предприятия. Для этого должна быть проведена их оценка – по начальной стоимости, а в последующем переоценка по «справедливой стоимости» в соответствии с Международным стандартом финансовой отчетности. Такая оценка бренда показывает рост его стоимости.
Уставный капитал
Доля в уставный капитал ООО и АО может быть внесена в виде стоимости прав на использование товарного знака. Денежная оценка неденежного вклада производится независимым оценщиком (ст. 66.2 ГК РФ, абзац 2 п.2). Участники общества не имеют права превысить сумму такой оценки. Отчет об оценке также станет достоверным подтверждением стоимости имущества для партнеров, аудиторов, ФНС.
Переоценка бренда
Товарный знак — это нематериальный актив (НМА). При проведении эффективной маркетинговой стратегии товарный знак растет в цене. В результате он становится одной из важнейших частей всех активов компании, а его рыночная стоимость может превышать первоначальную. Переоценка товарного знака позволяет оценить его по более высокой стоимости.
Получение кредитов и займов
Товарный знак может быть использован как залоговое обеспечение в банке для получения кредитных средств. В этом случае также потребуется оценка стоимости бренда.
Этапы оценки
Порядок оказания услуги
1. Консультация
- Обсуждение целей оценки со специалистом
- Клиент получает список документов, необходимых для оценки интеллектуальной собственности.
2. Договор
- Оформление договора на оказание услуги, в котором указаны сроки, порядок работы и оплаты, условия соблюдения конфиденциальности информации
3. Подготовка отчета об оценке
- Анализ исходных данных, экономическое обоснование метода оценки, проведение оценки и оформление отчета.
Результат
В результате клиент получает подробный отчет – официальный документ, который соответствует Федеральным стандартам.
Как можно использовать отчет об оценке?
- предоставлять инвесторам;
- использовать в качестве защиты при проверке со стороны налоговых органов;
- использовать для заключения договоров по передаче прав;
- применять для бухгалтерских операций в компании.
Как мы проводим оценку
Профессиональный оценщик патентного бюро Ezybrand руководствуется федеральными и международными стандартами:
- ФСО №1 – общие требования к оценочной деятельности
- ФСО №2 – виды стоимости
- ФСО №3 – требования к отчету по оценке
- ФЗ-135 – федеральный закон об оценочной деятельности
- МСФО (IAS) 38 – международный стандарт финансовой отчетности по НМА.
Наш оценщик имеет большой опыт работы именно с НМА, поэтому он более корректно оценит ваш товарный знак, чем оценщики других видов собственности. А патентные поверенные Ezybrand проверят юридические основания для возникновения прав на НМА.
Берем на себя успешную регистрацию
брендов, программ, технических решений
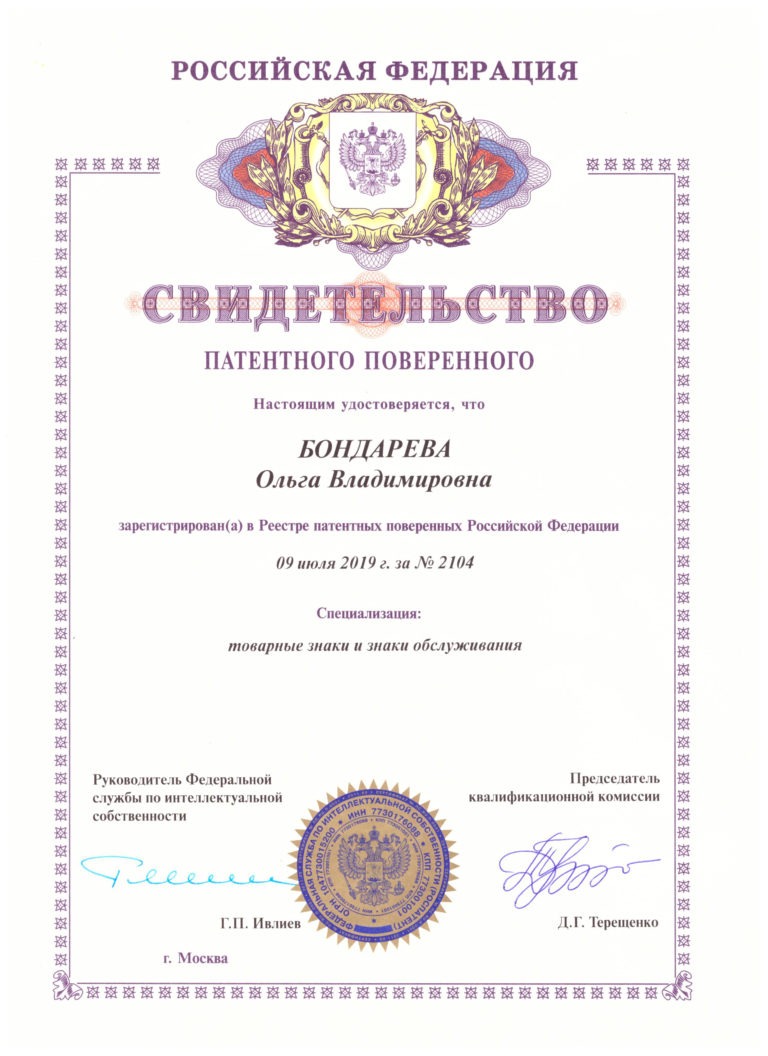
Ольга Бондарева
Патентный поверенный №2104
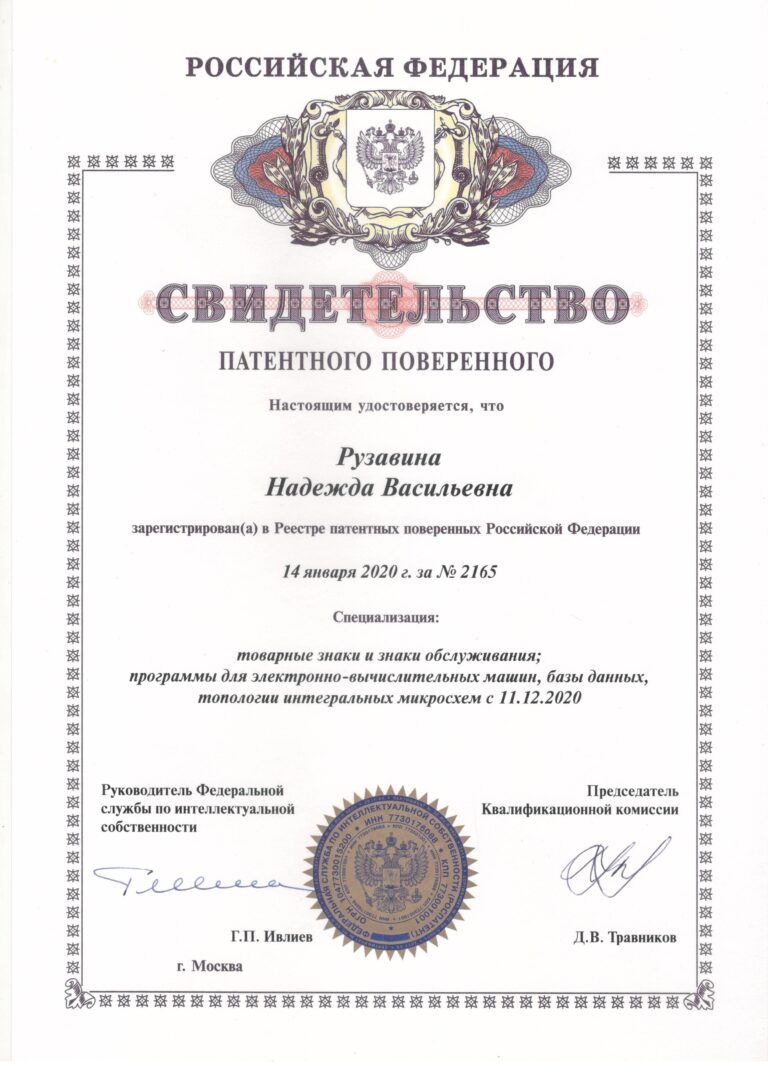
Надежда Рузавина
Патентный поверенный РФ № 2165, Юрист в области интеллектуальной собственности, IT и защиты персональных данных

Екатерина Наумова
Патентный поверенный РФ, Евразийский патентный поверенный, Кандидат технических наук
Сергей Пальчиков
Технический эксперт
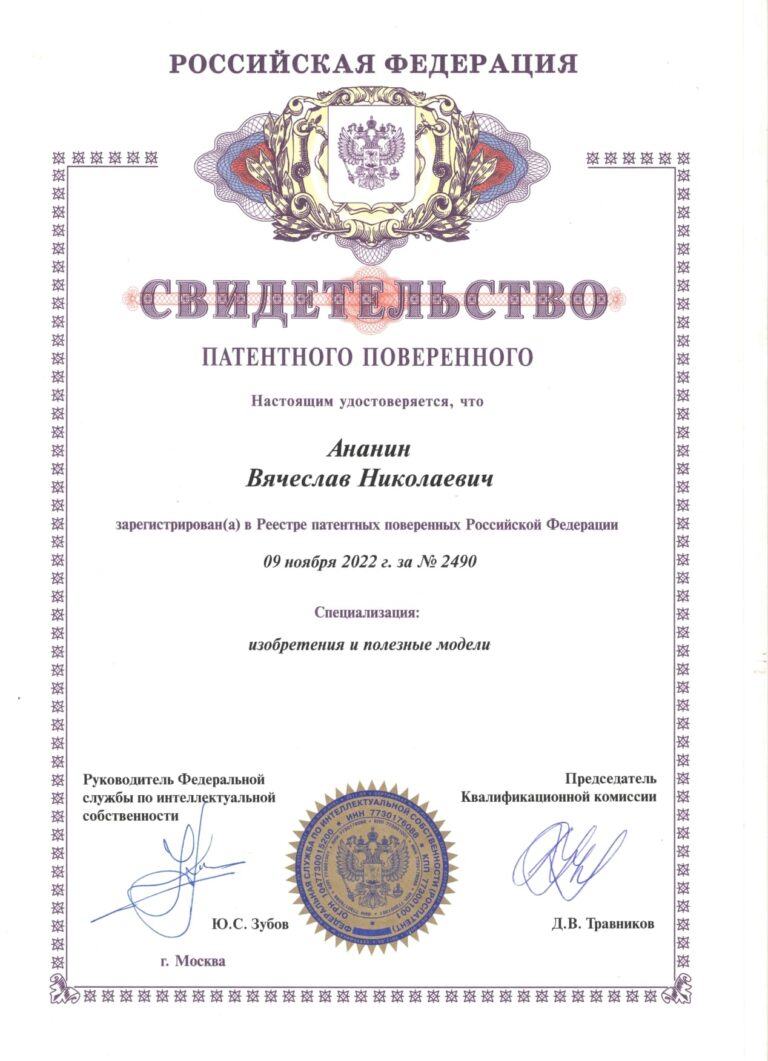
Вячеслав Ананин
Патентный поверенный РФ №2490, Кандидат технических наук
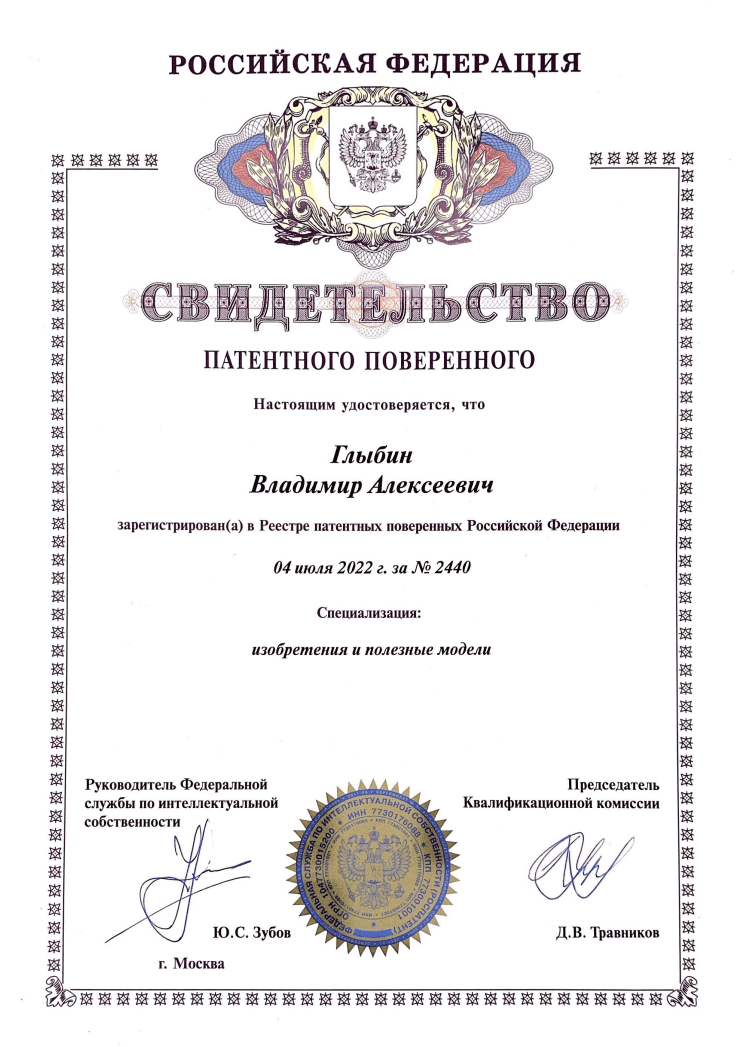
Владимир Глыбин
Патентный поверенный РФ №2440
FAQ
Часто задаваемые вопросы
Отчет об оценке содержит:
- сведения о заказчике и исполнителе;
- список документов, входных данных;
- описание объекта оценки: количественные и качественные характеристики;
- анализ финансового состояния компании;
- общий анализ отрасли;
- детальное описание процедуры оценки: обоснование выбора методов оценки товарного знака или другой интеллектуальной
- собственности, список нормативно-правовых актов;
- подробный расчет стоимости;
- итоговое заключение о стоимости и другую информацию.
Чтобы оценить товарный знак, наш специалист анализирует:
- рынок объекта оценки;
- полученные от заказчика сведения о компании;
- информацию о товарном знаке или другом объекте оценки.
Заказчик должен предоставить достоверные, документально подтвержденные сведения в полном объеме.
Для проведения оценки могут потребоваться:
- Номер регистрации знака в Роспатенте, либо копия регистрационного свидетельства.
- Перечень товаров и услуг, которые клиент реализует под своим брендом.
- Паспорт компании: регистрационные данные и другая информация.
- Сведения об объеме продаж за указанный оценщиком период.
- Сведения о предполагаемых объемах продаж товаров (либо услуг).
- Сведения о затратах, понесенных на разработку и регистрацию товарного знака.
- Для расчета роялти при оформлении лицензионного договора – копия договора или его проект.
Для каждого случая список документов будет свой, подробнее об этом сообщит оценщик в процессе обсуждения задачи.
Да, денежную оценку прав на товарный знак можно внести как долю учредителя в уставный капитал.
Это рядовой случай из практики оценочной деятельности. В этом случае оценщик использует затратный способ оценки. Будут учитываться все затраты компании, которые были в процессе создания и регистрации товарного знака.
Это можно сделать самостоятельно по упрощенным формулам. Но результаты расчета будут приблизительными и их нельзя использовать для бухгалтерских проводок, заключения договоров. Только оценщик дает официальное заключение.
В этом случае необходимо уточнять условия оценки в самой кредитной организации. Оценку может провести независимый оценщик или оценщик банка.
Для первичной постановки товарного знака на баланс и при его переоценке специалисты используют разные методики.
Для первичной оценки чаще всего применяется затратный подход. Учитываются все расходы на создание и регистрацию товарного знака.
Для переоценки может быть применен доходный метод. Специалист рассчитывает, сколько прибыли может дать объект оценки. В этом случае стоимость может оказаться значительно выше, чем при первоначальной оценке.
В этом случае оценка покажет обоснованный размер роялти — вознаграждения за право использования товарного знака по договору.
Эта информация влияет на выбор методики оценки товарного знака и конечный результат. К примеру, чтобы поставить знак на баланс, применяют затратный метод. Для переоценки применяют доходный метод.
Налоговая инспекция может самостоятельно назначить экспертизу, но ее результаты не всегда могут быть объективными, а стоимость услуги по оценке – выше рыночной. Наличие заключения от независимого оценщика помогает сразу решить проблемы с ФНС, не доводя их до судебных разбирательств.
На стоимости товарного знака сказывается:
- длительность его использования на потребительском рынке;
- затраты на создание;
- затраты на маркетинговое продвижение, проведение рекламных компаний;
- доходы, которые получает компания от реализации товаров или услуг под своим брендом;
- прогнозируемый рост продаж;
- география и доля рынка;
- действующие лицензионные договоры на этот знак.
Блог о патентном праве
Статьи, информационные материалы, экспертное мнение